Una crisis bancaria puede comenzar con un problema en los balances de una entidad, pero sus consecuencias llegan rápidamente a la vida cotidiana. Familias que necesitan disponer de sus salarios, comercios que deben pagar proveedores y personas que mantienen sus ahorros en una cuenta pueden encontrarse ante restricciones que no estaban previstas.
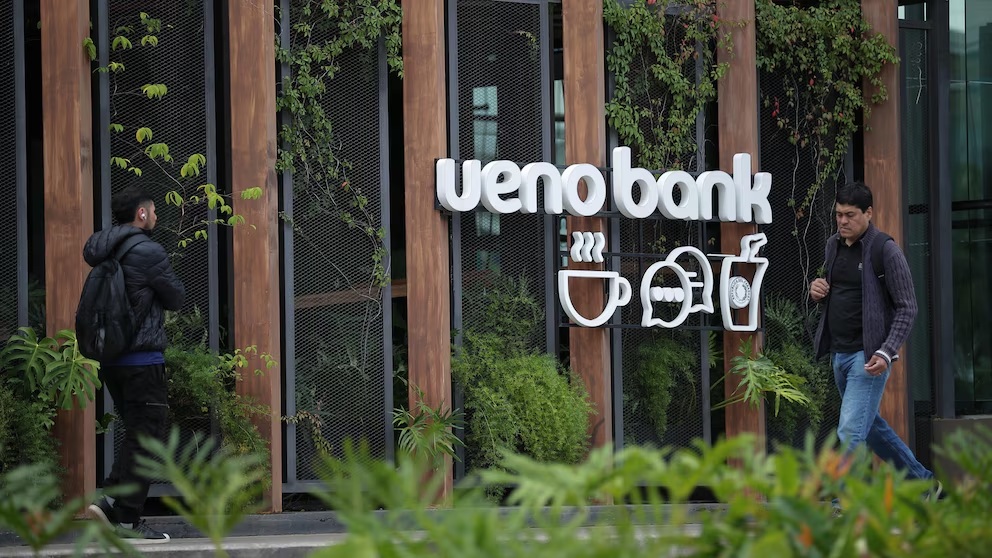
Ese es el escenario que describen distintas publicaciones periodísticas sobre Ueno Bank, una entidad financiera de Paraguay cuya situación habría motivado la intervención del Banco Central del Paraguay (BCP) durante los primeros días de noviembre de 2026.
Los reportes señalan que el banco contaba con aproximadamente 2,9 millones de clientes, una cifra que, de confirmarse, permitiría dimensionar el alcance social de las dificultades de la entidad. También mencionan la presencia de recursos de organismos públicos entre sus depósitos.
Para comprender lo que está en juego, resulta necesario distinguir tres cuestiones: la situación financiera del banco, la disponibilidad inmediata del dinero y los mecanismos legales que protegen a los depositantes.
Qué significa que un banco tenga problemas de solvencia
Los bancos reciben depósitos de sus clientes y utilizan una parte de esos recursos para otorgar préstamos, realizar inversiones y desarrollar otras operaciones autorizadas. Su funcionamiento depende de la capacidad de cumplir con sus obligaciones y de mantener niveles adecuados de capital y liquidez.
Aunque están relacionadas, solvencia y liquidez no significan lo mismo.
La solvencia se refiere a la capacidad de una entidad para absorber pérdidas y sostener sus obligaciones mediante su patrimonio. Un banco puede enfrentar problemas de solvencia cuando sus pérdidas deterioran el capital necesario para respaldar sus operaciones.
La liquidez, en cambio, está relacionada con la disponibilidad de dinero y activos que puedan convertirse rápidamente en efectivo para atender retiros, transferencias y otros compromisos.
Una entidad puede tener activos suficientes y, aun así, enfrentar dificultades temporales para conseguir efectivo. También puede disponer de liquidez en determinado momento y presentar problemas más profundos en su patrimonio.
Cuando una autoridad monetaria detecta irregularidades o riesgos importantes, puede aplicar distintas medidas de supervisión y resolución, según la legislación vigente. Estas pueden incluir restricciones operativas, intervención administrativa, reorganización o liquidación.
La intervención de un banco no significa necesariamente que todos sus depositantes hayan perdido sus ahorros. Sin embargo, puede modificar los plazos y las condiciones en que las personas recuperan su dinero.
En el caso de Ueno Bank, las publicaciones difundidas el 5 de noviembre atribuyen al Banco Central paraguayo una decisión vinculada con el deterioro de los indicadores de solvencia. La naturaleza y el alcance exactos de esa medida deben contrastarse con la resolución oficial correspondiente.
Cómo funciona la protección de los depósitos y qué ocurre con los ahorristas
Paraguay cuenta con un Fondo de Garantía de Depósitos (FGD), un mecanismo destinado a proteger determinados depósitos cuando una entidad financiera atraviesa un proceso de resolución.
La garantía establece condiciones y límites de cobertura. Esto significa que la existencia del fondo no implica necesariamente la devolución inmediata de cualquier cantidad de dinero depositada.
Las publicaciones sobre Ueno Bank mencionan una cobertura general equivalente a 75 salarios mínimos, junto con una iniciativa legislativa de emergencia que permitiría adelantar una parte de los pagos.
Según esos reportes, la medida contemplaría anticipos de hasta 40 salarios mínimos por depositante, con un plazo máximo de cinco días hábiles. También se informó sobre la posibilidad de un primer desembolso de menor cuantía.
Es importante distinguir estas cifras: el límite general de cobertura, el anticipo extraordinario y un primer pago operativo no representan necesariamente la misma prestación. Sus condiciones deben surgir de la legislación y de las comunicaciones oficiales del organismo responsable.
Para los clientes de una entidad intervenida, las principales cuestiones son conocer qué depósitos están cubiertos, cuál es el monto reconocido, qué documentación se requiere y cómo se efectúan los pagos.
Los fondos que superen los límites de garantía pueden quedar sujetos a procedimientos distintos, vinculados con la recuperación de activos y las condiciones legales de la liquidación o resolución bancaria.
La situación adquiere otra dimensión cuando entre los depositantes existen instituciones públicas. En esos casos, además de proteger a los ahorristas particulares, resulta necesario determinar qué recursos estatales están comprometidos, qué mecanismos de recuperación corresponden y si puede verse afectada la prestación de servicios.
Los reportes periodísticos sobre Ueno Bank mencionan depósitos vinculados con el Instituto de Previsión Social (IPS) de Paraguay, aunque las cifras y condiciones de esas inversiones requieren corroboración documental.
Las crisis bancarias también pueden afectar la confianza en otras entidades, incluso cuando no presentan los mismos problemas. Por eso, las comunicaciones de los organismos reguladores y la información precisa sobre las garantías disponibles cumplen un papel central.
La situación de Ueno Bank, tal como fue presentada en las publicaciones conocidas hasta ahora, permite observar la importancia de contar con mecanismos de supervisión financiera, información accesible para los clientes y procedimientos claros de protección de depósitos.
La confirmación de las decisiones adoptadas por las autoridades paraguayas será determinante para establecer el alcance real de la crisis y las condiciones en que los depositantes podrán acceder a sus recursos.